

相馬建築のブログはこちらから
相馬建築のブログはこちらからご覧いただけます。完成見学会の開催情報のほか、優れた土地の取得方法や家づくり・インテリアづくりの極意といった情報を随時更新予定です。便利でお得な情報をキャッチして、理想の家づくりを叶えるためにお役立てください。
ブログ一覧
-
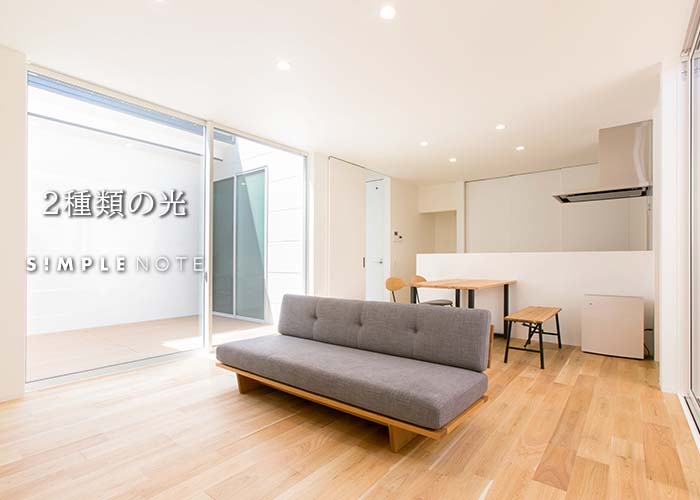
2種類の光
 光には「直射光」と「天空光」があり、 多くの方が基本「直射光」だけで 採光計画を考えようとしてしまうのですが、 どんな天気の日でも 安定した明るさを室内に届けるためには、 「天空光」をふんだんに取り入れる必要があります。 理由は、 大気層を通過して直接地上に届く「直射光」は、 熱が高く、明るく眩しい上、 天候に大きく左右されるからです。 明るく眩し過ぎるとなると、 また家の中に熱が入り過ぎるとなると、 それを遮るためにカーテンが必要になり、 それによって光が遮断されてしまい 採光計画が大きく崩れることになるし、 直射光を主な採光手段にすれば、 周囲から家の中が丸見えになることから、 曇りや雨の日でもカーテンが開けられなくなり、 よりいっそう暗い家になってしまいますしね。 そんなわけで、 空気中の塵や水蒸気などで 乱反射した光である「天空光」の 存在を知っていただいた上で 間取りの計画を立てることをオススメしています。 おはようございます。 相馬です。 では、ここからは 「直射光」だけに頼らない 間取りづくりを実行していただくために 必要な知識についてお伝えしていきたいと思います。 ちなみに「直射光」信者を脱却し、 天空光をふんだんに取り入れた 住まいづくりさえ出来れば、 付けるのが当たり前だと思われている カーテンが必要なくなり、 曇りの日はおろか、 たとえ雨が降っているとしても、 照明なしで過ごすことが出来るようになります。 間違った採光計画 建売住宅の広告を見ると、 「全室南向き日当たり良好」 という文言がよく入っているし、 建売住宅に限らず 注文住宅でもそのようなお家が たくさん建っていますが、 まず考えていただきたいことが、 「そもそも全ての居室を 南向きでつくる必要があるのか?」 ということです。 例えば、寝室。 この部屋は陽が沈んでから 陽が上り始めるまでの間に 使う部屋ではないでしょうか。 ゆえ、日当たりをそんなに 重視する部屋ではありませんよね? 続いて子供部屋はいかがでしょうか。 デスクワークをする時を 想像してみてください。 朝から夕方まで 厳しい日差しが差し込んでくる所で 集中して仕事が出来るでしょうか? 難しいですよね。 ということは、子供たちだって そんな所で集中して 勉強なんて出来ませんよね。 そして、集中するために きっと遮光カーテンを閉め切り、 眩しい光線と熱い熱が 入ってこないようにしつつ、 照明で光の調整をすることになるでしょう。 この他、玄関や玄関ホール、 そして廊下や階段スペースなども 明るくはしたいものの、 かといってそれが「直射光」である 必要は全くありませんよね。 一方で 「脱衣室」や「キッチン」などは、 居住スペースを南向きでつくることで 直射光が入ってきにくい場所に 追いやられがちになっているのですが、 本当にそれでいいのでしょうか? 光が差し込まない薄暗いキッチンで、 天気の日なのに照明をつけながら 料理をつくり、後片付けをする。 熱も入ってこなければ風通しも全然良くない 寒くてジメジメとした脱衣室で 着替えをし、洗濯物を干す。 こんな暮らしを手に入れたいなんて 全く思いませんよね? 程よく日差しが差し込む 明るく清々しいキッチンで 料理をつくり、後片付けをしたいし、 程よく日差しが差し込み、風通しも良い 明るくカラッとした脱衣室で 着替えをし、洗濯物を干したいですよね。 こうやって考えてみると 「なるほど。確かにそうかも。」 と思っていただけたと思いますが、 残念なことに多くの住まいが このような設計にはなっていません。 もちろん、その理由は 「直射光」だけで採光計画を 立ててしまったからです。 では、どうすればいいのか? というわけで、 次からは「直射光」だけに頼らず、 「天空光」をふんだんに利用した 間取りの考え方について お伝えしていきたいと思います。 それでは、、、
-
設計の大原則
一般的に、家の間取りは 建てる人の要望によって全てが決まると考えられていますが、 どれだけ多くの情報をお客様から引き出せたとしても、 それだけで住みやすい家をつくることは出来ません。 理由は要望を引き出せば引き出すほど その要望を叶えることだけに必死にならざるを得なくなり、 その土地に合わせた間取りをつくりづらくなってしまうから。 つまり本当に住みやすい家をつくるためには、 本来周辺環境の状況を加味した上で (周りの家との兼ね合いを考えながら)要望をお聞きし、 その要望の1つ1つがその土地にマッチしているかを 確認しながら間取りをつくるべきなのに、 要望を聞き過ぎてしまうと、 要望を実現するだけでいっぱいいっぱいになり そこまで考えられなくなってしまうというわけですね。 要望を聞き過ぎると予算が跳ね上がりやすく、 予算とのバランスが取りにくくなる という困った悩みも発生しますしね。 要望には「プラス」の要素はあれど 「マイナス」の要素は基本ありませんからね・・・ おはようございます。 相馬です。 というわけで今回は 住みやすい家を予算を抑えながら建てる方法について お伝えしていきたいと思います。 ヒアリングでお客様から 要望を引き出し過ぎてしまって 図面と予算の収集がつかなくなっているという事態に加え、 家づくりにはなんとなく受け入れてしまっている 「固定概念」というものがたくさんあり、 それがさらにいい間取りづくりの邪魔をするので、 その固定概念を打破すべく 正しい設計の知識をつけていただければと思います。 間取りは土地に合わせて考える 間取りを考える上で 最も大事な要素であると言っても 過言ではないことがこれです。 例えば、 日当たりが良い南向きの土地に家を建てるとしたら、 南向きに部屋をつくり南向きに大きな窓をつくるのが 設計では当たり前とされていることですが、 間取りを見る際に気を付けなければいけないことが 「周りから自分の家がどのように見えるのか?」 ということです。 南向きの土地ということは、 南に道路があるということであり、 それは中から外の様子がよく見えるということであり、 道行く人や車からも家の中の様子がよく見えるということ でもありますからね。 リビングからの続きでつくったウッドデッキも然りですね。 これが想像出来ていないと、 間違いなく思っていたものとは 違う家が仕上がってしまいます。 レースカーテンだけでは あまりに丸見えが気になるとしたら、 遮光カーテンまで閉めることになり、 家の中に光が入ってこなくなるし、 以降ずっとカーテンが開けられない。 丸見えなのが気恥ずかしくてウッドデッキを全く使わない。 いかがでしょうか? 「言われてみると確かに・・」と 思っていただけたかもしれませんが、 実際にそんな家に住んだことがなければ こんなこと想像もつかなかったのではないでしょうか。 まるで神のように崇められる「南向きの土地」にも こんな想定外のデメリットがあるなんて 思ってもみなかったのではないでしょうか。 土地にマッチしない固定概念 また「部屋は南向きでつくるべきだ」 という代表的な固定概念は 南向きの土地に限らず、 その他の土地でも設計士の頭を悩ます 困った要望となります。 日当たりが悪そうな土地で 1階の一番南にリビングを配置すれば、 冬場ほとんど光が入ってこないため 「暗いわ」「寒いわ」という家になりやすいからです。 別の場所で採光を確保しようにも、 大きな窓をつくればつくるほど隣との距離が近いと カーテンを開けることが出来なくなりますしね。 南にリビングを配置したことによって 水回りが北に配置されることになれば、 脱衣室が寒くジメジメしやすくなるし、 室内干しで洗濯物を干しても なかなか乾かないでしょうしね。 いかがですか? 自分が住む家がこんな家になってしまうとしたら 最悪な気分になりますよね・・ そんなわけで家づくりをする時は、 なんとなく当たり前だと受け入れてしまっている 固定概念というものを あらかじめ打破していただくことが 初めの一歩だと考えている次第です。 固定概念がなくなれば、 劇的に色んなことが柔軟に考えられるようになりますから。 それでは、、、 -
ローコスト住宅が結果的に割高になる理由
資材価格の高騰によって コロナ前に比べてずいぶんと 建築費が上がってしまったのですが、 それに加えて住宅性能の更なる強化や太陽光発電の設置、 さらにインスタグラムの影響による 商品のグレードアップなどによって 銀行からの借入額がどんどん増えていっているのが現実です。 もちろん、住宅性能の強化と太陽光発電の設置は、 長期的に見ると上がった建築費を打ち消すどころか お釣りが帰ってくるぐらい 電気料金というランニングコストを削減してくれるのですが、 とはいえ、目先だけで考えると返済負担は増えてしまうので 少しでも家づくりにかかるイニシャルコスト(初期費用)を 抑えるための工夫をしなければいけません。 ゆえ、今回は家づくりにかかる コストを落とすための方法について お伝えしていきたいと思います。 おはようございます。 相馬です。 これを実現するためには、 建築費を削減するだけでは難しく 土地と外構(庭の工事)にかかる コストをも削減する必要があるのですが、 ここで難しいのがローコスト住宅の考え方に寄ってしまうと 建築費は幾分抑えられるものの、 その分土地や外構に莫大なコストが必要となり 総額で考えるとかえって 高い買い物をする結果になってしまうということです。 ローコスト住宅の盲点 ローコスト住宅とは、 家のコストを最小限にするために 施工面積が抑えられるような 間取りの工夫をしているお家です。 家を真四角にするとか、 総二階建てにするとか(1階と2階の面積が同じ家)、 凸凹にならないよう間取りをつくるといった工夫ですね。 この結果、確かに家のコストは 大なり小なり抑えることが出来ます。 しかし、こういった要素を 取り入れたお家に共通していることが、 「家の外周面だけにしか窓がつけられない」 ということなのですが、 これが土地や外構にかかるコストを 大幅に跳ね上げてしまう原因となります。 土地代が高くなる理由は、 基本、日当たりがいい土地じゃないと 家の中が真っ暗になってしまうため、 価格が最も割高に設定されている南向きの土地を 買わないといけなくなるか、 あるいは南向き以外の土地である場合、 隣家との間に充分なスペースを確保しないといけないので その分、余分に土地を買わないといけなくなるからです。 そしてこの結果、外構工事までも高くなってしまいます。 南向きの土地に南向きに大きな窓をつくってしまうと、 外から家の中が丸見えになるため、 目隠しや塀や植栽によって防がないといけなくなるからです。 また、丸見えの位置につくったウッドデッキを 有効活用出来るようにするためには、 ウッドデッキにまでも目隠しを 設置しないといけなくなるからです。 その上、家の窓には 目隠しのためのカーテンが必要になるし、 防犯のことや、台風の時に備えてシャッターも必要になるので、 相当なオプション追加工事がかかってしまいますしね。 つまり、南向きの土地は 土地代が割高になるだけじゃなく、 同時に外構工事代も割高になり、 かつ、割安に抑えられたはずの 建築代までも結果的に割高になる。 結果、家づくりのコストが 最も上がってしまうというわけです。 これが案外知られていない家づくりの盲点なのですが、 みんなそろって日当たりがいい 南向きの土地を探そうとする結果、 南向きの土地に人気が集中し なかなか土地が見つからなくなるし、 見つかったとしても値引きなんてしてもらえないし、 すぐに売れてしまうことから即決を迫られることになり、 家づくりのペースが乱されてしまうという 更なるデメリットを引き起こしかねません。 そんなわけで、 こういった悪い循環から抜け出していただくために 正しい間取りのつくり方について 知っていただきたいと思っている次第です。 というわけで次回は設計の考え方について 詳しくお伝えしていきたいと思います。 それでは、、、 -
合理性と安定のどちらを選択するか?
2022年末の日本銀行による 「長期金利」の利上げによって、 これに連動して金利が決まる 全期間固定型の「フラット35」や、 メガバンクの「10年固定」などが 軒並み上昇しましたが、 マイナス金利の解除によって 長期金利はさらに上昇しそうな流れです。 これを受けてネット銀行が戦略的に金利を下げている 変動型の住宅ローンとの金利差がさらに拡大し、 ますます変動金利を選ぶ人たちが増えていくことが予想されます。 おはようございます。 相馬です。 そんなわけでますます変動型に押され気味となる 固定型の住宅ローンですが、 個人的には金利が上がったとはいえ、 まだまだ低水準で推移していることから ずっと変わらない安心感が得られる 固定型も選ぶ価値があると考えています。 当面の間、短期金利が上がらない 可能性が高いことには同意しますが、 その意見も現在時点での意見であり、 それは今後の流れ次第で 変化することだって十分あり得るから。 そして、仮にそう遠くない未来に 短期金利が上昇することになり、 その影響を受けて変動型の住宅ローンが 上昇してしまった場合、 返済負担が上がることになり、 少なからず家計に影響を与えるから。 かつ、そんな状況になってから 固定型に乗り換えるのでは「時すでに遅し」だからです。 短期金利が上がる頃には 長期金利はかなり高い状態まで 上がっている可能性が高いからです。 住宅ローンを借り換えするとなれば、 再度、団体信用生命保険に加入し直すことになるのですが、 年齢を重ねるごとに加入出来なくなるような病気を 発症する可能性も上がっていくという 懸念点も考えられますしね。 また、家を建てると同時に 住宅ローンの返済期間と同じ期間 「NISA」を利用しつつ 「長期積立投資」をやり続けることが これから家を建てる方にとって 必須項目だと考えているのですが、 多少金利が高くとも返済負担がずっと変わらない 固定型の住宅ローンを選んでおいていただく方が、 継続して安定した資金をここに投じていただきやすいのでは? というのも1つの理由です。 「長期積立投資」に安定した資金を 投じ続けた方がいい理由は、 これをやり続けることによって増えるお金の量が 住宅ローンによって支払う利息よりも 圧倒的に多い可能性が高いからです。 ゆえ、場合によったら 家計が不安定になることによって 「長期積立投資」が断絶する可能性すら考えられる 変動型の住宅ローンを選ぶよりも そうなる可能性が低いであろう 家計が安定しやすい固定型の住宅ローンを 選んでおいていただく方がいいんじゃないか というのが個人的な考え方です。 ただし、固定型の住宅ローンは 変動型の住宅ローンに比べて金利が高く、 返済負担を上げないためには その分借入額を減らさないといけないし、 かつ、住宅ローン借り入れ時に 銀行に払う手数料も余分にかかるため、 その分さらに土地や家にかける予算を 縮小しないといけないというデメリットもあります。 ゆえ、どちらかというと 固定型の住宅ローンを選びたいなとお考えの方は、 これらを踏まえた上で 家づくりの全体計画を立てないといけない ということを忘れないようにしていただければと思います。 それでは、、、 -
住宅ローンの背景と今後の動向
住宅ローンの商品は、 大きく「変動型」と「固定型」の2つに分けられます。 変動型商品とは、 ネット銀行の主力商品である「変動金利」や、 地方銀行が取り扱っている 「3年固定」や「5年固定」などの 最初の短い期間だけ金利が固定されている商品です。 そして固定型商品とは、 「フラット35」という商品のように 最後までずっと金利が決まっている商品や、 地方銀行が取り扱う「10年固定」という 最初の固定期間が少し長めの10年で設定されている商品です。 それぞれの特徴としては、 「変動型」は固定型に比べて 金利が安いという利点がある一方で、 金利に連動して返済額が変わるというリスクを持っていて、 「固定型」の中でも全期間固定型の商品は、 ずっと返済が一定であり安心感を得られやすい という利点はあるものの、 変動型に比べて金利が高いことから 余分に利息を払う可能性が高いという リスクを持っているという感じでしょうか。 では、これらを考慮した上で これから家を建てる予定の方は 一体どちらの商品を選んだほうがいいのでしょうか。 おはようございます。 相馬です。 では、その答えを自ら導き出していただくために、 もう少しそれぞれの商品について 突っ込んでお伝えしていきたいと思います。 今後の金利の動向予測 今年、17年ぶりに日本銀行が マイナス金利を解除しましたが、 この影響を直接的に受けるのは 固定型の住宅ローンだけであり、 変動型の住宅ローンは基本この影響を受けません。 マイナス金利が解除されたからといって 変動型の住宅ローンが直接的に影響を受ける短期金利が すぐさま上がるわけではないからです。 今後日本でインフレが順調に進んだとしても、 それが賃金上昇につながるのは 団塊の世代が一斉退職する2030年頃だと言われているし、 実際そこから短期金利が上昇するまでは さらにタイムラグがあると言われていますしね。 つまり、日本の景気が良くなりつつあるとしても、 変動型の住宅ローンを左右する短期金利が上昇するまでは まだ十数年かかる可能性が高いため 「変動金利はかなり先まで上がらない」というわけですね。 これが専門家たちの見立てです。 そして、その可能性が極めて高いとしたら、 「元利均等払い」という返済方式が一般的である住宅ローンでは、 変動金利を選んだおいた方が 利息の払いを圧縮出来る可能性がグンと高くなります。 住宅ローンの隠れた真実 住宅ローンの返済方式には、 「元利均等払い」と呼ばれる 返済額が一定で利息と元本の比率が変化していくタイプと、 「元金均等払い」と呼ばれる 元金の額がずっと一定で利息の額だけが変化していくタイプの 2種類があるのですが、 元金均等払いは最初のうち返済額が高くなり過ぎることから、 ほとんどの方が「元利均等払い」で住宅ローンを組みます。 ですが、この元利均等払いは 貸す側にとっては非常に有利な返済方式であるものの、 逆に借りる側にとっては 決して有利な返済方式ではありません。 最初のうちは元本比率が低く逆に利息比率が高いからです。 イメージとしては35年返済であるにもかかわらず わずか最初の10年だけで半分近くの利息を収めることになる という感じでしょうか。 ゆえ、少しでも利息の過払いを防ぐためにも 少しでも金利が安い変動金利を選んでおいた方がいい というわけですね。 利息の払いが少ないということは 元本の減りが早いということでもあり、 元本が小さくなっていれば 仮に十数年後、短期金利が上昇し 住宅ローン金利がグンと上がるような事態になってとしても、 返済負担が大幅に上がるというリスクも 軽減出来るわけですからね。 これが「変動型」の住宅ローンを推す方たちの意見ですが、 いかがでしたでしょうか? この他、変動型の住宅ローンは 融資を受ける際にかかる手数料も安く、 その分家づくりの予算が抑えられるか、 家や土地に余分にお金がかけられる、 というメリットもあるのですが、 これも大きな要素となると思います。 では変動型についての話はここまでにして 次は固定型について お伝えしていきたいと思います。 現時点では固定型は 非常に不利な状況ではあると思いますが、 安心感が得られる固定型を 捨てがたいのもまた一つの事実なので、 あまり変動型に偏らず読んでいただけたらと思います。 それでは、、、 -
住宅ローンの返済期間
ウッドショックを皮切りに 5〜600万円上がってしまった建築代は そのまま住宅ローンに組み込まざるを得ない という方がほとんどだと思いますが、 とはいえ、そうなれば毎月15,000円〜20,000円も 毎月の返済負担が上がってしまいます。 (変動金利と固定金利による差です) もちろん、インフレによって企業の業績が上がり続け、 給料が上がっていく見込みがあるとしたら これもまた「仕方無い」と思えるのかもしれませんが、 大多数派の意見としては とてもじゃないけどそうは思えないのではないでしょうか? このままいい感じでインフレが続き、 それが賃金上昇に反映されるとしても それはすぐではなく、 団塊の世代が一斉に退職を迎える 2030年ぐらいじゃないかとも言われていますしね。 それに、普段の生活に密接している 食料品や日用品も軒並み高くなっているし、 今後は、所得税はもちろん消費税に至っても 増税される可能性が高まってきていますしね。 そんなわけで今回は、 住宅ローンの返済負担を上げないようにするための 2つの方法についてお伝えしていきたいと思います。 おはようございます。 相馬です。 まず1つ目の方法が、 「住宅ローンの返済期間を長くする」ということです。 つまり返済期間を35年ではなく 40年で設定するというわけですね。 そうすれば毎月の返済負担が 10,000円ほど抑えられるからです。 とはいえ、そうなれば 住宅ローンに縛られる期間が よりいっそう長くなるため、 その期間ずっと働き続けられるのか と不安に思われるかもしれません。 また、期間が長くなればなるほど 利息を余分に払うことにもなるため、 繰上げ返済をすることで 返済期間を短くしていくべきじゃないか と思われるかもしれません。 住宅ローン期間が長くても問題ない理由 複利効果を最大に活かした 「長期積立投資」をするつもりがない方は、 先程申し上げた不安を払拭するために 少々負担が増えるとしても 返済期間を少しでも短くした方がいいし、 繰上げ返済をすることによって 利息の負担を軽減した方がいいと思います。 銀行への預金や貯蓄性の生命保険によって増えるお金より 住宅ローンの利息の方が圧倒的に多いからです。 一方で「積立投資」を 住宅ローン期間と同じ40年ずっとやり続けるとしたら、 住宅ローン利息の数倍お金が増えている可能性が かなり高い確率であるのは、 過去のデータを見ても火を見るより明らかです。 「投資をする」ということは 「世界経済の成長に投資をする」ということなのですが、 世界の人口はこれまでずっと増え続けてきて、 それに連動して経済は右肩上がりに成長してきたし、 今後も世界の人口は増え続けていくと言われており、 そうなれば経済はきっと右肩上がりに成長するからです。 ゆえ、返済期間を長くすることで 返済負担を少しでも軽減し、 「長期積立投資」がしやすい状況を 作っていただきたいと考えている次第です。 そして返済期間を長くしても問題がないと 考えているもう1つの理由は、 住宅ローンを借りている期間中 ずっと「団体信用生命保険」という 保険が掛かっているからです。 つまり返済期間を短くするということは それだけ保証期間が短くなるということだし、 繰上げ返済によって返済期間を短くしていくということは、 保険を早々に解約しようとしているということでもあるため、 わざわざそんなことをする必要はない (=保証を放棄する必要がない) というわけですね。 そんなわけで、これから家を建てる方は 返済期間を長くすることで 返済負担を少しでも抑えていただき、 生まれた余剰資金を 全て「長期積立投資」に回していただければと思います。 それでは、、、 -
明るい老後を迎えるための2つのシナリオ
「老後」と言われてもまだまだ遠い未来なので 現実味を帯びて考えにくいかもしれませんが、 老後のことまで考えた上で資金計画を立てておかないと 後から取り返しがつかない状況を招きかねないのが 家づくりの恐ろしいところです。 ゆえ、家を建てながらも 安心して過ごし続けていただくために 今回は老後資金についての個人的な見解について お伝えしていきたいと思います。 老後2000万円問題は本当なのか? 数年前、麻生大臣が年金だけでは 老後資金が2000万円ほど足りないという発言をして 物議を醸し出したことがありましたが、 国のデータによると 一般的な家庭の年金支給額と 65歳からの生活費を差し引いてみると マイナスとなってしまう上、 この数字の中には住居費やゆとり費 (旅行や趣味、子や孫への援助金) などは含まれていないため、 それらを合わせると あながちこの話は間違いではないぐらい 家計が大赤字になってしまいます。 一般的な家庭の年金支給額が 月額約21万円なのに対し、 老後の最低生活費が月額約22.5万円で、 これに住居費とゆとり費が加算されると、 85歳ぐらいまで生きることを前提とすると 支出は月平均35万円ぐらい必要だと言われているからです。 この数字を元に計算してみると、 毎月14万円×12ヶ月×20年 =3360万円ほど老後資金が足りない ということになってしまうわけですね。 ゆえ、なんらかの方法でこの不足分を 補填していかないといけないのですが、 個人的にはその最良の方法が銀行預金ではなく また貯蓄性の保険でもなく 「長期積立投資」だと考えています。 理由は、これから仕事を辞めるまでの長い間、 「複利」効果を利用しながら お金を運用し続けていくことによって 銀行や保険よりも圧倒的にお金を増やすことが出来る 可能性が高いからです。 「複利」とは元本に利息を加えた額に さらに利息がかかるようになる計算方式のことで、 期間が長くなればなるほど その恩恵が雪だるま式に膨らんでいくのが特徴です。 仮に毎年10万円ずつ積立し、 それを年率5%ずつ増えていくとしたら、 1年目:10万円×5%=5,000円 2年目:(10万円+5,000円)+10万円 =20万5,000円×5%=10,250円 3年目:(20万5,000円+10,250円) +10万円=315,250円×5%=15,763円 という風に、増えていく割合が 年々大きくなるというイメージですね。 ゆえ、基本的には複利効果を最大化出来る この「長期積立投資」を 老後資金づくりのメインシナリオに 考えていただきたいと考えています。 老後資金のサブシナリオ とはいえ、家計の状況によったら たとえ保険を見直し、 かつ住宅ローン返済の負担を減らしたとしても 充分な資金を長期積立投資に回せない という方もいらっしゃると思います。 ゆえ、その状況が濃厚な方には 出来るだけ長く働き続けてください とお伝えさせていただいています。 理由は、単純に働き続ければ 安定収入が入ってくるから。 そして、安定収入があることで 年金支給を遅らせることが出来れば、 年金額を増やすことが出来るからです。 年金は65歳から受け取ることが出来ますが、 支給率は1ヶ月遅らせるごとに0.7%上乗せされるため、 65歳から受ける年金額を1とすれば 70歳まで遅らせるとしたら142%になり、 限界の75歳まで遅らせるとしたら184%になるからです。 具体的な数字で示すと、 通常65歳から受け取ることが出来る 国民年金の額が約13万円なので、 70歳に遅らせると約18.5万円、 75歳まで遅らせると約24万円になり、 これに厚生年金の上乗せ分が 支給されることになるというわけですね。 仮に夫婦そろって働き続けていけたとしたら おそらく毎月35万円を超える年金になるのではないでしょうか。 これが、僕が考える老後の不足資金を補填するサブシナリオです。 ただ、このシナリオにはずっと健康であることと、 いつ死ぬか分からないから 貰えるものは早く貰っておきたいと考えてしまう 心理的な壁の2つの障壁があるため、 あくまで「サブシナリオ」の枠に とどめておいて欲しいんですけどね。 とはいえ、この2つのシナリオさえ知っていれば 安心して家づくりを進めることが出来ると思うので、 ぜひ覚えておいていただけたらと思います。 それでは、、、 -
保険の役割と現実
生命保険の仲間に 「学資保険」と「医療保険」がありますが、 この2つも生命保険同様に 思い切って見直してもいい保険だと思います。 学資保険に関しては、 20年近くもお金を運用するにもかかわらず 金利が低過ぎて全くお金が増えないから。 そして医療保険に関しては、 そもそも日本人は問答無用で 「国民健康保険」に加入しており、 そもそもこれがとっても良い保険だからです。 おはようございます。 相馬です。 では、それぞれもう少し詳しく ご説明していきたいと思います。 学資保険<長期積立投資 結論から申し上げると、 現在の学資保険は 以前の学資保険のようにお金が増えず、 増えるとしても銀行の預金程度なので そもそも入る必要がありません。 ゆえ、子供たちの大学への進学費を 学資保険で賄うという考えは 早々に捨てていただけたらと思います。 では、大学の進学費用はどうすればいいのか? 子供が生まれたばかりや まだ子供が小さいのであれば、 大学卒業までの期間で考えると 20年前後の期間があるので、 学資保険にかけようと思っていた分を そっくりそのまま長期積立投資に 回していただくのがいいかと思います。 とはいえ、20年後思っていたように 増えていないという状況も考えられますし、 積み立てを開始した時期が遅い場合 運用期間が短いと思っていたように増えていない という状況も考えられるので、 こんな場合は増えていない資産を切り崩さずに 「奨学金」という手段を使っていただくのがいいと思います。 もちろん、奨学金はローンであり、 子供に借金を背負わせることになるため 利用してはいけないという意見もあります。 しかし、奨学金は金利も低いし、 返済が始まるのも大学を卒業してからであるため、 子供たちに払わせるのではなく 自分たちで払っていってもいいわけですしね。 子供たちが働きだせば、 子供たちにお金がかからなくなるので 親も家計に若干のゆとりが生まれますしね。 そんなわけで、 この学資保険に回そうと思っていた資金は そっくりそのまま「長期積立投資」に 回していただけたらと思います。 不足分だけでいい医療保険 医療保険に関しても、 我が国日本では全員が 「国民健康保険」という最強の保険に 問答無用で加入しているため、 必要最小限しか入る必要がありません。 国民健康保険があることによって そもそも私たちは30%しか医療費を負担しなくていいし、 それに加えて高額療養費制度を利用出来るため、 大病を患ったとしても 病院に支払う費用は十数万円程度で済みますからね。 ゆえ、仮に医療保険に入るとしたら 高額療養費制度では賄えないことにだけ 備えておくのでいいのではないか というのが個人的な考え方です。 そして、見直すことによって 若干でも浮いた医療保険の掛け金も 学資保険同様「長期積立投資」に 回していただけたらと思います。 保険だと病気や怪我の時にしかお金がおりてこないのに対し、 いつでも出し入れ出来る場所にお金を貯めていっておけば、 病気や怪我以外の用途にもお金を使うことが出来ますしね。 というわけなので、 家を建てるタイミングで生命保険は全て見直していただき、 全て「長期積立投資」による 貯蓄に回していただけたらと思います。 車にこだわりがない自分としては、 大きな固定費となる「車」に関しても、 燃費や税金のことを考慮すると同時に 出来るだけ車体費用を抑えて 少しでも長期積立投資に回す資金を つくっていただくことをオススメしているんですけどね。 運用資金が多ければ多いほど、 これから先の不安がより払拭出来るのは 間違いありませんからね。 それでは、、、 -
家を建てると必要じゃなくなるもの
家づくりに取り掛かると決めたら 現在入っている生命保険を 見直すことをオススメしています。 というのも、 家を建てるにあたりほとんどの方が 住宅ローンを利用すると思いますが、 実は住宅ローン金利の中には、 もしものことが起こった時のために 生命保険料が含まれているからです。 つまり、住宅ローンの名義人に もしものことが起こった場合、 生命保険会社から銀行に 全額繰り上げ返済が実行されることで ローンの残債がゼロになり 経済的な負担が大きく減る というわけですね。 もちろん、もしものことが起こった場合、 収入が激減してしまうのも事実なので、 「そうは言っても・・・」と 思ってしまうかもしれません。 しかし少々辛辣なことを申し上げると、 保険料や車の維持費、 食費や生活費などの負担も大幅に減るし、 それに加えて遺族年金も支給されるため、 もしものことが起こっても、 これまで通り奥さんが仕事を続けることさえ出来れば、 実は生活は苦しくならないどころか むしろ楽になるかもしれないのが良くも悪くも現実です。 ゆえ、家を建てると決めたら すぐさま生命保険の見直しに 取り掛かって欲しいと思っている次第です。 おはようございます。 相馬です。 また、銀行にお金を預けていても 全くお金が増えないことから 「貯蓄性」という機能を重視して 生命保険に入っている方も 多くいらっしゃると思いますが、 これも正味の話、 全て見直してもいいのではないでしょうか。 理由は、今後数十年にも渡って お金を預けていくにもかかわらず わずか20%程度しかお金が増えないからです。 つまり、保険会社にお金を預けるよりも 自分自身で長期積立投資をしていった方が、 過去の歴史を見る限りお金がより増える可能性が高く そっちを優先したほうが良いからというわけですね。 しかも、保険で増えた分には課税がされるのに対し、 「NISA」を利用しつつ長期積立投資をしていった分には 一切課税されませんしね。 要は手取りベースで考えるとさらに差が開くというわけですね。 そんなわけで、 もしもの時のことや将来に備えて入っている生命保険は 家を建てるタイミングで全て見直し、 その浮いた資金を「長期積立投資」に回していただきたい と思っている次第です。 生命保険は全て解約しても問題ないのか? とはいえ、 いきなり全ての生命保険を全て解約するとなると、 保険会社の方から猛反対を受けるでしょうし、 全力で繋ぎ止めようとされるでしょう。 また、自分自身も不安を感じると思います。 しかし、冷静に考えてみると、 「保険」が持つ最大のメリットである 「死亡保証」が必要である期間というのは、 子供たちが親から巣立っていくまでの期間だけではないでしょうか。 子供たちが自分で働きお金を稼ぎ出した途端、 保証は必要なくなるのではないでしょうか。 あなたのパートナーだって自分が生活していく分ぐらいなら 問題なく稼ぐことが出来るでしょうしね。 そんなわけで、 全てを解約するのが不安だという方には、 子供たちが巣立っていくまでの期間だけ、 最も保険料が安い掛け捨ての 「定期保険」に入っておくことを オススメさせていただいています。 考えようによれば、 その期間何も起こらなければ、 掛け金をドブに捨てるようなものとも捉えられますが、 毎月1,500円を20年入ったとしても 合計支払額は36万円なので、 その金額でもしもの時に充分に備えられると考えれば、 悪くないのではないでしょうか。 というわけなので、 家を建てる時には以上のような要素を踏まえつつ 現在入っている生命保険に 積極的にメスを入れていただけたらと思います。 それでは、、、 -
資金計画の前にすべきこと
ここ2、3年で建築費が 500万円〜600万円ほど上がってしまたため、 これから家を建てる方は単純に その分予算が上がってしまうわけですが、 とはいえ、インフレは食料品や日用品といったものも 当然値上がりしているため 単純に上がった分だけ返済負担を上げるという 選択を取るのはかなり勇気がいることだと思います。 インフレによって 今後所得が上がっていく可能性があるとしても、 実際に所得に反映されるまでは けっこうなタイムラグがあるでしょうし、 今後は社会保険や税金なども 容赦無く上がり続けていくのは ほぼ間違いなさそうですしね。 そんなわけでここからは 資金計画を立てる前にやってもらいたいことついて お伝えしていきたいと思います。 これらを知り実行していただくかどうかで きっと今後、金銭的にも気持ち的にも 大きな差が生まれることは間違いないので、 まずは知識を頭に入れてください。 おはようございます。 相馬です。 家を持ちながらも金銭的にも気持ち的にも 充分なゆとりを持っていただくためには、 まずは家計を見直すことによって 「貯蓄資金」を少しでも多くつくらなければいけません。 そして、その「貯蓄資金」の大部分を分散しつつ 長期に渡り積み立ていかなければいけません。 長期積立投資に回す理由は、 長期間になればなるほどお金が雪だるま式に増える 「複利」の力が最大化していくから。 そして、短期的、中期的には アップダウンを繰り返す株式市場も、 過去のデータを見る限り 長期的に見れば右肩上がりで進んでいくので、 目先の動きを気にせず 積み立て方式で買い続けていけば、 自然とお金が増えていくような 仕組みになっているから。 そして、なによりその増える割合が、 過去のデータが実証しているように 0.02%(普通預金金利)や 0.3%(10年定期預金金利)という 銀行の預金金利はもちろん、 1%前後の住宅ローン金利よりも圧倒的に高いからですね。 過去のデータをもとに 平均的に見積もると年率6%〜7%、 弱気にその半分として見積もっても、 年率3%ぐらいの割合では 毎年平均でお金が増えていくのでは と個人的には考えています。 仮に、今後40年間 毎月5万円ずっと貯蓄していくとして、 これが銀行であれば元本の2400万円に 毛が生えた程度にしかなりませんが、 年利3%ずつ増えていくとしたら 元本の2400万円が4000万円に、 年利6%ずつ増えていくとしたら 6000万円にもなる可能性があるのが 長期積立投資の真骨頂ですからね。 これだけの資金余力が確保出来るとしたら、 たとえ私たちが老後を迎える時、 年金が減ってしまうかもしれないとしても 不安を感じることもないのではないでしょうか。 また、長期積立投資を継続することによって 金銭的にも気持ち的にもゆとりが手に入るとしたら、 これからの働き方にも大きな違いが 生まれてくるのではないかと思っています。 そんなわけで、 お金が増える可能性があるこの「長期積立投資」を 今後絶え間なく継続していただくために まずはその資金を出来るだけ多く つくってもらう必要があるというわけですね。 現在は、国が推奨する「NISA」という制度があり、 増えた分に通常かかる約20%の税金も免除されるため、 その分さらにお金が増えるわけですしね。 では、この「貯蓄資金」を 少しでも多くつくるためには 一体何をどうすればいいのか? もちろん、夫婦で協力して働き 所得を上げることが大前提ではありますが、 まずは、いらない保険は全て解約すること。 そして、住宅ローンの返済を最大限長くすること。 最後に、家づくりのコストを少しでも 抑えられるような家の建て方を知ること。 大きく分けるとこの3つなので、 次からはこれら1つ1つについて 詳しくお伝えしていきたいと思います。 それでは、、、