

相馬建築のブログはこちらから
相馬建築のブログはこちらからご覧いただけます。完成見学会の開催情報のほか、優れた土地の取得方法や家づくり・インテリアづくりの極意といった情報を随時更新予定です。便利でお得な情報をキャッチして、理想の家づくりを叶えるためにお役立てください。
ブログ一覧
-
誰もが必要な「長期積立投資」とは?
 住宅会社のブログであるにもかかわらず 度々登場するのが「長期積立投資」ですが、 そもそもそんなものに興味がない方もいらっしゃれば、 「投資」という言葉を聞くだけで 拒否反応が起こる方もいらっしゃると思います。 また、それなりに興味はあるけど、 何をどのようにすればいいか分からない という方もいらっしゃると思うのですが、 「長期積立投資」に関しては 家を建てる方は必須項目だと思っているので、 少しでも前向きにお考えいただくために、 今回は「長期積立投資」について 突っ込んでお伝えしていきたいと思います。 ちなみに我が家も夫婦そろってやっていて、 銀行への預金や保険料以上に こちらにお金を回しております。 まず理解しておいていただきたいことが、 世間でよく聞くような 投資で全財産を失ったとか、大損こいたなどという話は、 あくまで一攫千金を狙った短期的な取引での話であり、 この長期積立投資では絶対にあり得ないということです。 長期積立投資とは 短期的な利益獲得を目的として取引するものではなく、 「長期的に確実に成長している市場に 長い期間に渡って少しずつコツコツと分散投資していく」 ということですからね。 つまり、短期的な価格の変動はもちろん、 中期的な価格の変動はあるものの、 そんな価格変動を繰り返しながらも 長期的には上昇していくのが資本主義経済であり、 その長期的なトレンドの波に乗っかるのが長期積立投資なので、 そんな価格変動に一喜一憂することなく 買い続けていくことによって資産を増やしましょう ということですね。 ちなみに長期とは「数年から数十年」なんですが、 僕自身は、やがて働けなくなるまでは(働いて収入がある限りは) ただただ無心で毎日積立投資をやり続けていくつもりです。 かつ、その間はよほど必要に迫られない限りは、 途中でお金をおろすつもりはありません。 運用期間が長くなればなるほど、 また増えたお金を再投資し続けていけばいくほど 複利効果によって雪だるま式にお金が増えていくからです。 そして、やがて収入がなくなった時、 その資金を切り崩しながら生活していくというわけです。 この資金に年金が加われば、 かなり豊かな老後生活を送れるでしょうし、 お金が高い高齢者施設に入るにしても あるいは大病を患ったとしても きっと資金的なことで家族に 迷惑をかけることもないでしょうしね。 投資をするとは?? では、ここからは具体的に何を買えばいいのかについて お伝えしていきたいと思いますが、 長期投資をする場合、絶対におさえておくべき商品が アメリカの「S&P500」という指標の値動きに連動した 「インデックスファンド」です。 理由は、アメリカが全世界経済の中心的存在だから。 そしてS&P500に選出されている企業は 選りすぐりの素晴らしい企業ばかりだからです。 なんせアップルをはじめとして グーグル(アルファベット)やアマゾン、テスラやVISAなど 名だたる企業だらけですからね。 つまり、投資をするということは、 世界のトップクラスの500社の企業 全てに出資しているというわけですね。 そう考えると資産が増えて当たり前だし、 500社に分散投資しているため、 仮にどこかの企業の業績が大きく悪化しても そのダメージを食らうこともないし、 その上、そんな企業が出てしまったら すぐさま成長している企業と入れ替えられることになるため、 なおのこと暴落するリスクが少ない 仕組みになっているというわけですね。 また、購入する商品には、 手数料が高いアクティブファンドと 手数料が低いインデックスファンドの2種類があるのですが、 前者ではなく後者をオススメする理由は、 手数料が低い方が、単純にお金が増えやすいから、 かつ、わざわざ高い手数料を支払って 一流のファンドマネージャーが 目聞きで企業を厳選して運用するアクティブファンドを買うよりも、 アメリカ経済の指標に連動しているインデックスファンドを買う方が、 よりお金が増えているというデータが存在しているからです。 そんなわけで、アメリカ経済の総合的な指標に連動した 「S&P500」のインデックスファンドを 購入することをオススメしているというわけですね。 いかがでしたか? なんとなくご理解いただけました? では、次回はどこで長期積立投資をやればいいのかと、 長期積立投資をする上で最大の難関となる 「口座開設」についてお伝えしていきたいと思います。 SBI証券や楽天証券といったネット証券で口座開設する場合、 これがちょっとややこしく、 多くの方がここでつまずいているんじゃないかなと思っているので、 せっかくの「やる気」を失わないためにも 次回もぜひご覧いただければと思います。 それでは、、、
-
資金計画の真意 その3
前回、家を建てるタイミングで 「生命保険」を見直したほうがいい というお話をさせていただきましたが、 「学資保険」もまた、 これを機に見直すことを推奨しています。 すでに学資保険に加入されている方は、 ご存知だと思いますが、 以前の郵便局の学資保険のようにお金が増えないからです。 ゆえ、すでに加入されている方は、 解約出来るなら解約していただくことを推奨しているし、 まだ入ってない方に至っては、 検討する必要すらないというのが個人的な意見です。 そして、前回もお伝えしましたが、 その余剰資金を長期積立投資に 回していただくことを推奨しています。 前回の記事をご覧いただければ お分かりいただけると思いますが、 資産を増やすにためには これが最良の手段だからです。 そんなわけで、 生命保険を見直すタイミングで 学資保険も見直していただきたいわけですが、 さらにこのタイミングで 見直していただいてもいいかもしれないのが 「医療保険」です。 というのが、私たちは基本的に全員が 「国民健康保険」という医療保険に加入しており、 わずか3割しか医療費を負担する必要がないからです。 かつ、この国民健康保険に加入していれば 「高額療養費制度」と呼ばれる制度も利用出来るため、 大きな怪我や病気によって手術や入院することになっても、 その大部分を国が負担してくれるようになっているからです。 例えるなら、総額300万円医療費が掛かったとしても、 そもそも90万円しか負担しなくていいし、 これに加えて高額療養費制度を利用すれば、 わずか10万円程度しか負担しなくていいという感じですね。 ゆえ、この医療保険に関しても もしもに備えて必要以上に入るのではなく、 これらでは網羅出来ない部分だけ カバーしておけばいいのでないかと思っている次第です。 要は、生命保険にせよ学資保険にせよ医療保険にせよ、 ホント最低限でいいということですね。 というわけで、これらの保険を検討する時は、 こういった内容を教えてくれる人から 入るようにしていただけたらと思います。 間違えても、こういった説明もなく ただただ加入することだけをすすめてくるような人から 絶対に加入しないようにしてくださいね。 そんな不親切な人にお金を差し上げているようなものですからね。 金融投資よりも大切な投資 生命保険・学資保険・医療保険を見直しつつ 住宅ローンの返済期間を延ばし、 かつ、家づくりの予算を 可能な限り圧縮することで浮いた資金を 長期積立投資(金融投資)に回していただく。 これこそが僕自身が家づくりをするタイミングで 誰もがやった方がいいと思っていることですが、 金融投資に並行してやっていただきたいと思っていることが 「自分への投資」です。 つまり、お金に対する不安を払拭したいのなら、 また老後資金にしっかりと備えたいのなら、 いつまでも仕事が出来るようにスキルを身につけることと 健康でいることが最良の手段なので、 そのために自分への投資をやり続けることが大事だ ということですね。 スキルを身につけるためには、 常に学び続けること、 常にチャレンジし続けること、 常にいい人に出会えるように行動することで、 健康でいるためには、 常に食事や睡眠に気をつけること、 常に運動をすること、ですね。 個人的には、 これこそがお金に対する不安を払拭する 最大の秘訣だと思っています。 そして、そう上手くいかなかった時のリスクヘッジとして、 お金にも働いてもらうことが大切だと思っている次第です。 なので、これから家を建てる方は、 保険や貯蓄の方法を間違えないこと、 住宅ローン選びを間違えないこと、 そしてなにより常に自己投資をやり続けられるだけの 資金の余力を残すことと自分への投資を怠らないこと、 この全てを実行していただけたらと思います。 それでは、、、 -
資金計画の真意 その2
前回お伝えさせていただいたように、 家づくりではほぼ確実と言っていいほど 理想の家づくりと理想の返済の間に 大きなギャップが生まれます。 そして、そのギャップを埋めるために まずは土地や家にかける予算を 再考していただいているのですが、 多くの場合、それだけではこのギャップを 完全に埋めることが出来ないため、 個人的には、このタイミングで 預金・投資・保険の見直しをすることによって このギャップを完全にカバーすべきだと考えています。 例えば、銀行から3500万円を 金利1.4%(全期間固定金利)で 借り入れしなければいけない場合、 35年ローンだと 毎月105,458円の返済になりますが、 これを40年ローンにしてみただけで 95,270円まで返済額がダウンします。 つまり、毎月の負担が約1万円減るため その分、家計にゆとりが生まれるということですね。 ゆえ、可能な限り返済を長くするという手段を 推奨させていただいています。 そして、その浮いたお金を 長期積立投資に回していただくことを推奨しています。 とはいえ、 返済期間を長くするということは、 ローンに縛られる期間が長くなるだけだし、 利息の支払いが増えるだけなので、 ダメじゃないかと思ってしまう方も 決して少なくないかと思います。 ですが、住宅ローンの金利の中には 団体信用生命保険という 掛け捨ての生命保険料が含まれていて、 債務者にもしものことが起こった場合、 住宅ローン返済の義務から解放されるという 大きなメリットが存在するため、 個人的にはこの保証期間は 長ければ長いほどいいと考えています。 ゆえ、繰上げ返済することによって 返済期間を圧縮していく必要もない というのが個人的な考え方です。 かつ、この死亡保証があることを考えると、 現在入っている生命保険を 全て見直してもいいと考えています。 もしものことが起こった場合、 住宅ローン返済という大きな固定費がなくなると共に、 債務者の生活費や車の維持費などもなくなり、 逆に遺族年金が入ってくるため、 たちどころに生活が苦しくなる可能性は ほぼゼロに近いからです。 そんなわけで、 借入期間は出来るだけ長くすればいいと思っているし、 かつ、この保証があることから 必要なさそうな生命保険を全て解約し、 これらの余剰資金を全て長期積立投資に回すべきだと 考えているというわけですね。 利息に関しては、現在は空前の超低金利状態なので 今のうちに全期間固定を組んでいく方が得策だと考えているし、 たかだか1%強の金利を必死で圧縮するよりも 利回りが5〜10%はあると過去のデータから実証されている 長期積立投資にお金を回す方が、 ずいぶんと合理的だというのが個人的な考え方です。 目先の返済を抑えるために 金利が安い変動金利を選べば、 万が一、金利が上がってしまった場合 急激に返済負担が上がってしまい、 そうなればライフプランが大幅に狂ってしまいますしね。 ゆえ、わずか1%前後の 住宅ローン金利の差に躍起にならずに、 安心の固定金利を選んでいただきつつ 長期積立投資に目を向けてもらえたら と思っている次第です。 仮に、返済期間を延ばすことによって 毎月1万円の余剰資金が生まれ、 かつ、生命保険を見直すことによって 毎月さらに1万円の余剰資金が生まれ、 これに銀行への貯蓄に当てていた中から 1万円を加えた合計3万円を 今後40年間長期積立投資に回し続けたら 一体どうなるのか? 毎年の平均利回りを7%で計算すると、 計1440万円の掛け金が、 40年後なんと7875万円まで増える (約5.46倍になる)ということになります。 あるいは、もっと低めの5%で計算しても、 40年後4578万円まで増える (約3.18倍になる)ということになります。 いかがですか?上がったとはいえ、 金利わずか0.2 %の定期預金にお金を預けていくよりも 遥かに魅力的で合理的だと思いませんか? もし、これだけお金が増えるとしたら 老後資金の心配もほとんどしなくていいし、 外壁の塗り替え費用や 家電の買い替え費用はもちろん、 大規模なリフォームも心おきなく出来そうだし、 もしかしたら再び家を建てることも 出来ちゃうかもしれませんしね。 では、今回はここまでにして 次回は家を建てる時に見直すべき もう2つの保険について お伝えしていきたいと思います。 もちろん、これらを見直すことによって 生まれた余剰資金も、 老後資金と教育資金を形成するための 長期積立投資に回していただきたいので、 次回もぜひご覧いただけたらと思います。 それでは、、、 -
資金計画の真意
「家づくり」は 誰もが初めての経験であるもの。 ゆえ、住宅会社側から 予算や希望する家の大きさについて 質問を投げかけられても 「どう答えていいのか分からないから困る」 というのが本音ではないでしょうか。 実際、人から聞いた情報や ネットやSNSなどから仕入れる情報で なんとなくこれくらいなんだろうなー という指標を知ることは出来るものの、 あくまでそれは平均的な指標であって 必ずしもそれが自分にとってベストだとは限らないわけですしね。 そんなわけで弊社では、 「予算はいくらぐらいでお考えですか?」 という質問は一切投げかけず、 一緒に予算を導き出していくという作業を 最初のステップとして行っています。 いわゆる「資金計画」という作業ですね。 では、弊社が行う資金計画とは 一体どのようなものなのか。 何をどのように決めていくのか。 これについて今回はお伝えしていきたいと思います。 理想と現実のギャップを埋める作業 弊社では、 どんな場所に住みたいかやどんな家を建てたいかを 先にお聞きした上で予算を組んでいくのではなく、 まず総予算を算出してから どんな場所に住みたいかやどんな家を建てたいかを お聞きするようにしています。 こうしている理由は、 自分たちの理想と現実(理想の家づくりと理想の返済) との間に生じるギャップがどれくらいあるのかを まずは知っていただきたいからです。 これを知らないまま家づくりを進めてしまうと、 今後とんでもない状況が 待ち受けることになるかもしませんからね。 例えば、自分が住みたい場所で 自分が建てたい家を建てるとなると 諸経費なども含めると4500万円かかるとしたら、 一方で、固定金利で毎月の返済を 9万円以下に抑えたいとしたら、 借入を3000万円にしないといけないため、 理想の家づくりと理想の返済を両立するためには、 1500万円前後もの自己資金を 準備していただかなくてはいけないのですが、 身内から多額の資金援助でもない限り これだけの自己資金を準備出来る方は そうそういらっしゃらないと思います。 ゆえ、こういう状況に陥った場合、 単純にローンの負担を増やすしか手段がなくなってしまいます。 仮に準備出来る金額が500万円なら 借入が1000万円増えるため 毎月の負担を3万円アップさせるか、 あるいはそのアップは流石にキツいので 返済金額を抑えたいとなれば、 金利が安い変動を選ぶことで そのアップを1.5万円までに抑えるか、 という感じですね。 変動金利を選ぶ場合は、 金利が上がることによって 下手をしたら3万円以上負担が上がってしまうかもしれない というリスクを今後ずっと抱えながら 暮らしていかないといけませんけどね。 一方で、準備出来る自己資金と 毎月の返済金額を先に算出した上で、 家づくりを進めるようにすれば、 自己資金500万円と借入3000万円を合計した3500万円の中で どのような土地を買い、どのような家を建てればいいかを あらかじめ理解した上で土地選びと設計が出来るようになります。 つまり、今後の暮らしに 大きな負担や不安を背負うことなく 家づくりをすることが出来るというわけですね。 とはいえ、口で言うのは簡単ですが、 実際のところ、理想と現実の間に生じる 1000万円ものギャップを埋めるのは そう簡単なことではありません。 つまり、家づくりの予算を抑えるために 選ぶ土地や建てる家を見直したとしても 1000万円もコストを落とすのは流石に難しいというわけですね。 ゆえ、弊社では住宅ローン選びや各種保険の見直し、 そして貯蓄の手段の見直しなどをアドバイスしたり 提案させていただくことによって、 家づくりを見直すだけではカバーしきれない部分を 完全にカバーするようにしております。 というわけで次回は、 家づくり以外の部分である お金のことについての見直しや提案を どのような考えをもってさせていただいているのかについて お伝えしていきたいと思います。 建築資材の高騰によって 建築代が上がっている現在では、 この作業はとっても大事なことであり、 これから家を建てるのであれば 例外なく誰もが真剣に考えるべきところだと思うので、 次回もぜひご覧いただけたらと思います。 それでは、、、 -
最もバランスがいい土地
これから新築を建てようと思ったとき、土地を買うとしたら 東向きか西向きの土地がベターなのかなと思っています。 というのも、南向きの土地よりも安く購入出来るし、 防犯対策やプライバシー確保のために 建築費や外構費に余分なコストをかける必要もないからです。 また、北向きの土地のように 外観が不細工になりやすかったり 外壁の汚れが目立つこともないからです。 そんなわけで 防犯対策やプライバシーの確保が比較的しやすく、 外観を美しくつくりつつ保ちやすい東・西向きの土地が コスト面で考えてもベターだと思っているわけですが、 とはいえ、これらの土地にも「ならでは」のデメリットもあるので、 それを設計によって解消出来るかどうかが いい家になるかどうかの大きな分かれ目になります。 では、東向きや西向きの土地が抱え持つデメリットとは 一体何でしょうか? 採光問題 東向きや西向きの土地は、 北向きの土地同様に 基本、南にお家が建っているか、 今後建つことになる可能性が高いため 採光の確保が難しいという特徴があります。 ゆえ、設計によって その問題を解決しなければならないのですが、 これを解決するためには、 A:南の建物から充分な距離をとった場所に 直射日光を入れたい部屋を配置する B:南の建物から充分な距離がとれない場合は 吹き抜けをつくり高い位置から光を取り込む この2つの手段のいずれかを採用します。 しかし、Aの手段を選択する場合、 敷地の南にたっぷり余白をつくりつつ 全ての部屋が南向きの2階建てを建てようとすると、 「リビングからの眺めが悪い」という問題と 「外構工事のコストが高くなる」という 問題が発生してしまいます。 リビングからの眺めが悪くなるのは、 南に建つ建物の裏側が景色になるから。 つまり、勝手口や換気扇、エアコンの室外機や給湯器などを 見ながら暮らすことになるからですね。 外構工事のコストが高くなるのは、 単純に土地の余白が増えるから。 そして、景色の悪さをカバーするためにお洒落な塀を立てたり 手の込んだ外構をしなければいけなくなるからです。 ゆえ、東向きや西向きの土地に家を建てる場合は、 北向きの土地に家を建てる時同様に 「中庭」という手段がベターじゃないかなと思っている次第です。 直射日光が当たらなくても 天空光や反射光を上手く利用すれば まるで直射日光が差し込んでいるかの如く 部屋を明るくすることが出来るので、 玄関やホールや水回りはもちろん 寝室や子供部屋などの直射光が必要じゃない部屋は 日陰となる場所に配置しても別段問題ないわけですからね。 敷地を有効活用することで 無駄な余白をなくすことが出来れば、 外構工事のコストも大幅に削減出来るし、 効率よく採光さえ確保出来れば、 家の正面に採光確保のための窓を設ける必要がなくなり、 外観が美しくなると同時に 防犯性がグンとアップすることから さらに外構工事のコストが削減出来ますしね。 ただし、こういった家の建て方は、 建築コストが割高になるというデメリットがあるため、 建築コストを抑えるための工夫が必要にはるんですけどね。 その工夫をしなければ、 外構工事のコストは削減出来たけど、 それ以上のコストが建築費にかかってしまった なんてことになりかねませんからね。 というわけなので、 こんな建て方をしているお家に興味を思ってくださったなら、 一度弊社の建てるお家を見に来ていただけたらと思います。 きっと今回のご説明の答え合わせが出来るはずです。 それでは、、、 -
北向きの土地はダメなのか?
家を建てる際、一般的に考えて 北向きの土地を積極的に買おうとする人はそういません。 北向きの土地は日当たりが悪いことが多いからです。 なんせ、すぐ南に隣接して家が建っているのは当たり前で、 その上、東や西まで家に囲まれていたら まさに四面楚歌状態ですからね。 そんなわけで北向きは そうじゃない土地に比べて価格が安く設定されているし、 かつ価格交渉にも応じてもらいやすい というメリットがあるのですが、 とはいえ、そうは言っても光が入ってこないというのは 家を建てる上で致命的なデメリットとなりそうなので、 たとえ安く土地が買えるとしても なかなか手が出ないのが普通だと思います。 また、北向きの土地には 先程申し上げた顕在化されたデメリットの他、 家が完成するまで気が付きにくい潜在的なデメリットもあり、 これが北向きの土地を買ったことを さらに後悔させる原因となりかねません。 家が汚くなりやすい 北向きの土地は2つの意味合いで 家が汚くなりやすいというデメリットを備え持っています。 1つ目が外観がカッコ悪くなりやすいことです。 なぜなら、北向きの場合、 洗面、トイレ、お風呂といった水回りや階段スペースなどが 正面となる北面に配置されやすいからです。 つまり、正面に窓がたくさん出来やすい上、 その形や高さなども不均一になりやすいから。 かつ水回りに必須である換気扇なども正面につけられやすいため、 どうしてもスッキリとしない外観になりやすいというわけですね。 場合によったら、 勝手口が正面につけられることもあるし、 給湯器やエアコンの室外機などが 正面に置かれることもあり得ますしね。 2つ目は1つ目を原因とする二次的な被害ですが、 窓から垂れ流れる雨水によって出来る「垂れじみ」や、 換気扇の下に出来る黒い汚れなどが 家の正面に出来てしまうということです。 直射日光が全く当たらない北面は なおのことこの汚れが出来やすいので、 住んで数年後には見るも無惨な姿になっていることだって 充分あり得ると思われます。 ゆえ、北向きの土地で家を建てる時は、 日照問題と外観問題が同時にクリア出来るように 間取りを設計していかないといけません。 設計とは土地の問題解決手段 例えば、日当たりが悪い土地で リビングに充分な光を届けるためには、 土地がそれなりに広い場合は、 直射日光を入れたいリビングを 南に建つ家から充分な距離をとった場所に配置し、 中庭をつくりつつ リビングの南につくる建物を平屋にするという手段があります。 こうすることによって 光を阻害する障害物がなくなるので、 安定的に光が入ってきます。 また、土地がそれほど広くない場合、 つまり中庭をつくる余裕がない場合は、 リビングに吹き抜けをつくるという手段があります。 1階に充分な光が差し込まないのであれば、 より高い位置から光を取り込めばいいからです。 階段や水回り至っては、 思い切って南に配置すると良かったりします。 階段は吹き抜けとなっているため階段を南につくれば それだけで自然と光をたっぷりと家の中に取り込んでくれるから。 水回りは南に配置すれば 統一性のない窓や換気扇などを全て家の裏に隠すことが出来るから。 また、中庭がある場合などは 中庭から光を入れれば採光問題もあっさり解決しつつ、 洗濯動線までも抜群に出来るからです。 そんなわけで今回の話の結論としては、 北向きの土地は一般的に最も敬遠されがちですが、 こういった解決策を知っている住宅会社からすると、 実はそう悪くない土地だということです。 いやむしろ価格をグンと抑えられることから 前向きに選んでいただいてもいいと思っています。 というわけで、これから土地をお探しの方は、 ぜひこの記事を参考にしつつ土地探しにのぞんでみてください。 それでは、、、 -
「土地を買うなら南向きがいい」は思い込み?
土地探しをしている誰もが 「土地を買うなら南向きがいい」 とお考えになると思います。 間違いなく日当たりが良いし、 全ての部屋を南向きに出来そうだし、 洗濯物もよく乾きそうだし、 お布団も干しやすそうだというイメージが 頭の中に膨らむからです。 そんなわけで南向きの土地は、 土地探しをしている方たちから 絶大なる支持を得ているわけですが、 そんな多くの方の心を魅了する 全く非の打ちどころのなさそうな この南向きの土地でさえ 実は大きなデメリットが存在します。 というわけで今回は、 南向きの土地が持つ大きなデメリットについて お伝えしていきたいと思います。 もちろん南向きに限らず全ての土地が メリットとデメリットの両面を持ち合わせていて、 そのデメリットの多くは設計によって 解決することが出来るのですが、 この南向きの土地に関しては、 南向きのメリットが設計による デメリットの解決を阻みやすいという なかなか厄介な問題を抱えており、 これをスッパリと解決するためには、 建てる方の理解が必要となってくるので、 ご理解いただく意味も込めてお伝えしていきたいと思います。 予算が大幅にアップする!? ズバリ南向きが持つ最大のデメリットがこれです。 なぜなら、土地代はもちろん、 建築代や外構代までも割高になってしまうからです。 土地代が高くなる理由は、 ”みんなが欲しがる=「供給<需要」” という図式が出来上がりやすいからですね。 つまり、人気がある南向きの土地は 労力をかけなくても売れやすいため そもそも価格が割高に設定されているし、 値引き交渉にも応じてもらいにくいことから 高く買わざるを得ないというわけですね。 では、土地が高い理由は分かるにしても なぜ建築代までも上がってしまいやすいのでしょうか? その理由は、南向きの土地が 最もプライバシー性と防犯性が悪くなりやすいからです。 せっかく日当たりが良い南向きの土地を買った理由は、 出来るだけ全ての部屋を南向きでつくり、 南向きの窓からたくさんの光を入れたいからだと思いますが、 そうすれば居住スペースが四六時中丸見えになってしまいます。 ゆえ、外からの視線をシャットアウトするために それらの窓には全て遮光カーテンをつけなくてはいけなくなります。 レースカーテンだけでは丸見えを防ぐことが出来ないからです。 また、南向きの土地で 南向きに窓をたくさんつくるということは、 向かって正面にガラスが多くなるということでもあるので、 台風の時や強風の時に何かが飛んできても大丈夫なように、 シャッターもつけざるを得なくなります。 旅行などで数日間家を空ける時は、 防犯のためにシャッターを閉めておきたいでしょうしね。 そんなわけで、大きな窓の数だけ 高価な遮光カーテンとシャッターという オプション工事が必要になるというわけです。 外構に関しても、 防犯とプライバシー強化のための工事が必要になるのが コストアップの大きな要因です。 ウッドデッキをつくるにしても、 丸見えの場所にオープンでつくると 使いたくても恥ずかしくて使えませんからね。 家族でバーベキューをするにしても、 プールをするにしても、日向ぼっこをするにしても、 あまりに丸見えだと気が引けちゃいますからね。 そんなわけで、 家の中をカーテンで隠すのと同様に、 目隠しのために塀をつくることによって ウッドデッキスペースを見えないようにせざるを得ない というわけです。 かつ、家のカーテンや窓を少しでも開けられるように、 目隠しのための植栽やフェンスを つくってもらわざるを得なくなるというわけです。 要は、日当たりが良い土地を買ってしまったがために 日当たりがいい間取りをつくらないといけない という作用が働き、それが結果的に 防犯性とプライバシー性の悪さを招き、 それを解決するために 先程申し上げたような解決策を講じなければいけなくなり、 土地だけじゃなく家も外構も コストアップさせてしまうというわけですね。 そして、必然的に借入額が増加するというわけです。 図式としては、不動産屋もより儲かり、 建築会社もより儲かり、外構屋もより儲かり、 銀行もより儲かるのに対し、 建てた方だけが負担が上がるという感じです。 なので、 巷では無敵のように扱われている南向きの土地と言え、 経済的なデメリットが存在すること、そしてそのデメリットは ともすれば最も厄介なものかもしれないことを ぜひ知っておいてもらえたらと思います。 それでは、、、 -
おうち時間を豊かにするために最も大切なこと
例えば、リビングやダイニングに設けた大きな窓から いつも外が感じられるとしたら、 そして空に浮かぶ雲や太陽の光線、 光り輝く星空を当たり前のように見ることが出来るとしたら、 暮らしがより心豊かなものになるのではないでしょうか。 想像してみてください・・ 晴れた日の朝、 サンサンと朝日が射し込む明るいダイニングテーブルで 外を感じながら朝食をとる姿を。 また、気候がいい時期の休日に 外であるにもかかわらず人目を気にすることのない デッキテラスでまったりと朝食をとる姿を。 想像してみてください・・ 照度を抑えた落ち着いたリビングで デッキテラスに飾られている ライトアップされた植栽と星空を眺めながら まったりとソファーで過ごしている姿を。 また、デッキテラスに出て キラキラと輝く星空の元、ランタンに火を灯し まるでキャンプ気分で、家族みんなで夕食を食べている姿を。 想像してみてください・・ しんしんと雪が舞う中、 うっすらと雪化粧されたデッキと外用のクリスマスツリーを 暖かいリビングから眺めている姿を。 いかがですか? これらは全て弊社が建てたお家で体験出来ることばかりなのですが、 きっと、とっても素敵な暮らしだと 感じていただけたのではないでしょうか。 さて、今回はおうち時間をより豊かにするために 最も大切な要素となる「窓」について お伝えしていきたいと思います。 内容としては、窓が担う3つの役割と その役割をまっとうしてもらうために 必要なたった1つのことについて、です。 窓が担う3つの役割 窓が担う役割は、 「光を家の中に届けること」 「風が通る家にすること」 「外との一体感を出すこと」 この3つなのですが、 実際に建っているお家を見渡してみると、 およそ90%以上のお家が、 この3つ全てを実現出来ていないのではないでしょうか。 理由は、全ての窓が カーテンありきの設計になっているからです。 つまり、カーテンによって 光や風はもちろん、外とのつながりまでも シャットアウトされてしまっているからというわけですね。 ゆえ、この3つを全て実現するためには、 カーテンありきで窓を考えないようにしなければいけません。 カーテンありきで窓を考えてしまうと、 どれだけたくさん窓をつくったとしても それに比例して家が明るくならない上に、 窓が増えたことによって窓にかかるコストも増えるし、 カーテンにかかるコストも増えるし、 シャッターにかかるコストも増えるし、 窓掃除の手間も増えるし、 家の壁が減ってしまう分、 家の耐震性も悪くなるし、 家の断熱性能も悪くなるし、 家具のレイアウトもしにくくなるし、 収納もつくりにくくなるし、 なにより窓が増え過ぎると 戸締りの心配や防犯面の心配が増えてしまいますからね。 窓が多くばればなるほど、 外壁の汚れも目立ちやすくなりますしね。 そんなわけで、 弊社ではカーテンありきの窓を 全くつくらないようにしているというわけです。 そしてその結果、 窓の数を減らすことが出来、 窓のコストも削減出来るし、 カーテンコストも限りなくゼロに近くなるし、 シャッターも全く必要ないし、 窓掃除の手間もグンと減るし、 耐震性も断熱性も高くなるし、 家具のレイアウトに困らないし、 収納も少なくならないし、 戸締りの心配もしなくていいし、 なによりプライバシーが担保されるため、 冒頭でお伝えしたような 開放的で贅沢で豊かな暮らしを 日々送ることが出来るというわけですね。 窓をたくさんつくれば 家が明るくなるわけではないということ。 また、窓をたくさんつくれば、 風通しが良くなるわけでもないということ。 そして、窓をたくさんつくれば、 開放感が出るわけでもないということ。 この3つの事実は 思っていた事実とは真逆のことかもしれませんが、 悲しいかなこれが現実なので、 弊社のような考え方があるということも ぜひ知っておいていただけたらと思います。 きっと、より豊かな住まいづくりが 出来るようになるはずですから。 それでは、、、 -
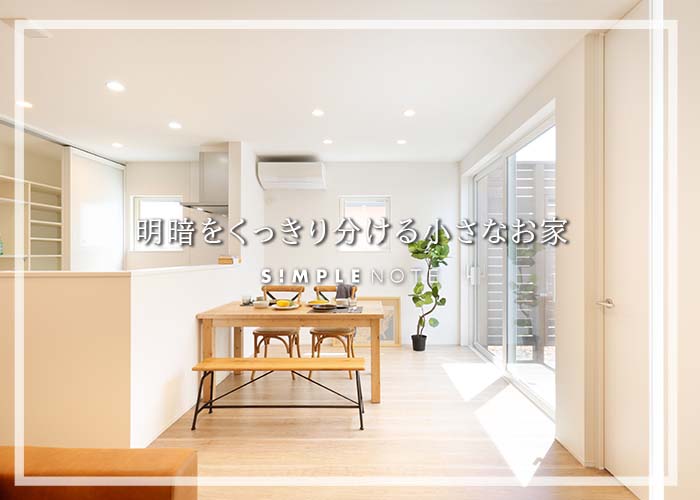
明暗をくっきり分ける小さなお家
コロナ前に比べて現在は 同じ大きさで家を建てようとしたら 4〜500万円ほど値上がりしてしまったため、 予算を大幅に上げることなく家づくりを行うためには 家のサイズを小さくせざるを得ません。 とはいえ、家のサイズダウンは やり方を間違えてしまうと使いにくくなると同時に、 やがて老後を迎えた時、大きな出費を招く恐れがあるので、 間取りづくりを間違えないようにしなければいけません。 例えば、割安に家を建てようと思ったら、 1階と2階の大きさが同じいわゆる「総二階建て」 にするのが一番手っ取り早いのですが、 建売住宅やハウスメーカーの企画住宅などに多いこの建て方は、 お子様が小さい家庭にとって最も使い勝手が悪く、 家が散らかりやすくなります。 この建て方にする場合、 寝室と子供部屋が99.99%、2階につくられることになる上、 リビングダイニングの広さによっては 1階に部屋をつくることはもちろん、 いつも使うものや衣類をしまっておく収納すら つくることが出来ないからです。 想像してみてください・・ 子供たちがいつも遊ぶ場所は一体どこでしょうか? お母さんやお父さんの姿が見えない 2階にある自分の部屋ではなく親の姿が見えるリビングですよね。 では、そこに出したおもちゃを遊び終わったらいつも片付けて 2階にある自分の部屋まで持っていくでしょうか。 間違いなくそんなことしませんよね。 想像してみてください・・ ご主人や子供たちは、パジャマやいつも着る服を いちいち自分の部屋まで片付けに行ってくれるでしょうか。 これもそれほど期待出来ませんよね。 だって、どうせ毎日着るのなら リビングのソファーやダイニングの椅子にでも 引っ掛けておく方が絶対に使い勝手いいですもんね。 以上のような理由から、小さな総二階建ての家は、 リビングやダイニングが散らかりやすくなるというわけです。 それどころか散らかった状態が 常態化してしまうというわけですね。 洗濯の動線にしても 上下を行ったり来たりしないといけない複雑な流れになるため、 これを原因とする片付けのやりにくさから 家が散らかりやすくなってしまいますしね。 また、1階に部屋も収納もないこのような住まいは、 足腰が丈夫な若いうちは使い勝手が悪いぐらいで済むものの、 歳をとり足腰が弱ってしまったとしたら とっても暮らしにくい家になります。 そして、その問題を解決するために 1階に部屋と収納を増築せざるを得なくなり、 再び数百万円という出費を余儀なくなれてしまいます。 大切な老後資金から捻出するか、 あるいはその資金が貯まっていない場合は、 リフォームローンを組むことによって。 おそらくまだ住宅ローン返済が終わっていない状態で、です。 そんなわけで、家を小さくする場合は、 こういった問題にも配慮しながら あらかじめ間取りを考えなければいけない というわけなんですよね。 コストと使いやすさの両立 では、コストを抑えるために 家の面積をカットしながら使いやすく無駄な出費が防げる 家を建てるためには一体どのようにすればいいのか? まず優先して考えるべきは「平屋」にすることです。 平屋にすれば階段も省けるため より面積を抑えることが出来るし、 全ての部屋と収納が1階に集約されれば、 多少、部屋や収納が小さくなっても別段支障がないからです。 ただし、平屋にすれば面積を小さく出来るものの、 土地面積はそれなりに必要になってしまいます。 かなり家をコンパクトに出来るのであれば 50坪あればいけますが、 出来れば55坪は欲しいところですからね。 ゆえ、家のコストも抑えつつ 土地や外構にかける費用も抑えるとなれば、 「平屋」という選択肢ではなく、 使いやすさと経済性を両立した 2階建てにするのがベターかもしれません。 つまり、1階に子供部屋か寝室と いつも使うものや衣類をしまう収納をつくっておくのが いいのではないかというわけですね。 こうすれば、 子供たちが小さいうちもリビングが散らかりにくくなるし、 老後に増築をする必要もありませんしね。 2階に部屋を持っていった分だけ 土地面積を小さく出来るので、 土地代も削減出来るわけですしね。 というわけなので、 これから土地を買って家を建てようとお考えの方は、 こんな考え方もあるということを ぜひ覚えておいていただけたらと思います。 それでは、、、 -
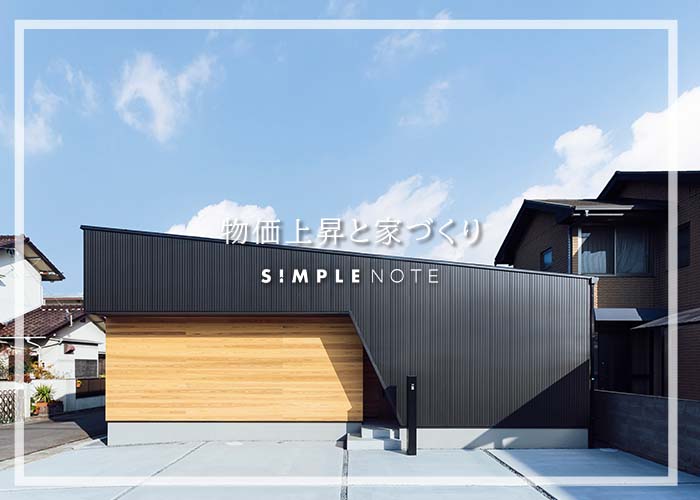
【弘前で注文住宅をお考えの方へ】物価上昇と家づくり
20年前は20%台だった日本のエネルギー自給率は 今や約10%に減っているし、 約50%あった食料自給率も約40%まで減っているため、 現在、日本が招いている円安は家計に大きなダメージを与えます。 実際、すでに大幅に値上がりした食料品もたくさんあるし、 肥料の価格も大幅に値上がりするため、 近い将来、野菜やお肉などにも その値上がりが反映されることでしょう。 また、電気料金にしても この1年で3割上がったとか、 12ヶ月連続値上げだとか、 「えっ?そこまで?」という 劇的な値上がりを見せている状態であり、 これらの値上がりが きっとボディブローのように ジワジワと効いてくるのは 間違いないのではないでしょうか。 景気の良し悪しに関係なく、 また給料が増える見込みも少ない中、 ガンガン物価上昇だけが進んでいる日本ですが、 御多分に洩れず、こと住宅価格においても えげつない価格上昇の波が訪れていまして かつ、高止まりした状態で 落ち着くんじゃないかと言われています。 そんなわけで、 こんな状況の中で家を建てるとしたら どうすればいいのかについて 今回はお伝えしていきたいと思います。 おそらく平均すると 1年前に比べて4〜500万円ぐらい 値上がりしていると思うので、 そんな値上がりの中でも、 負担を増やさないようにするための 具体的な手段についてです。 返済年数を5年延ばす 500万円値段が上がれば、 そのまま借入が500万円増えることになると思いますが、 返済年数を35年のままでこれを試算すると 返済負担が1.5万円ほど上がります。 ゆえ、個人的には返済年数を5年延ばす という選択をとっていただいた方が いいと思っています。 そうすれば 毎月の返済負担が上がらないからです。 かつ、住宅ローンには 債務者にもしものことがあった時、 住宅ローンの残債がゼロになるように 掛け捨ての生命保険料が含まれているので、 家を建てるタイミングで 必要以上に加入している生命保険を 見直した方がいいと思っています。 というわけで、 この2つを実行することで まずは負担を上げないようにしてください。 そして、その上でやって欲しいことが1つ。 「積立投資」です。 つまり投資信託をこれから40年に渡って 毎日(毎月)同じ額を買い続けるということですね。 これに関しての内容は ここでは割愛しますが、 これをやったかやってないかによって 今後の人生が大きく違ってくる といっても過言ではないと思うので、 取り急ぎここまでの一連の流れを 前向きにやっていただければと思います。 太陽光発電を設置する そして、もう1つ必ずやって欲しいことが 太陽光発電の設置です。 理由は単純明快で、 電気料金は確実に今後も上がり続けていくからです。 政府は電気料金の安定のために 原発の再稼働に前向きですが、 おそらく再稼働はそんなに簡単じゃないでしょうしね。 ゆえ、買取金額がショボいから 設置すべきではないという意見は 絶対に鵜呑みにしないでください。 現在は、儲けるために 太陽光発電パネルを設置するのではなく、 高騰していく電気を電力会社から 買い続けなくてもいいようにするために 設置するという考え方ですからね。 かつ、次に購入する車を 電気自動車にするつもりだとしたら、 そのタイミングで蓄電池を設置することも 視野に入れておいてもいいかと思います。 蓄電池を設置すれば、 夜の電気も電力会社から買わなくて済むので さらに電気料金が格安になるし、 車1台分の燃料代もいらなくなりますしね。 もちろん、 蓄電池の設置に費用はかかるので、 これに関してはきちんと 採算が合うかどうかを計算した上で 設置すべきではありますけどね。 以上が、これから家を建てる方に 知っておいていただきたいことであり、 ぜひ実行してもらいたいことです。 厳しい物価上昇の中、家を持つことは これまで以上に金銭的な不安を感じると思いますが、 個人的にはこの2つを実行すれば、 きっと大丈夫だと思っているので、 ぜひ参考にしていただけたらと思います。 それでは、、、